DFSI-Qualitätsrating Private Krankenversicherung: Die besten Anbieter 2026/2027
Köln (ots) –
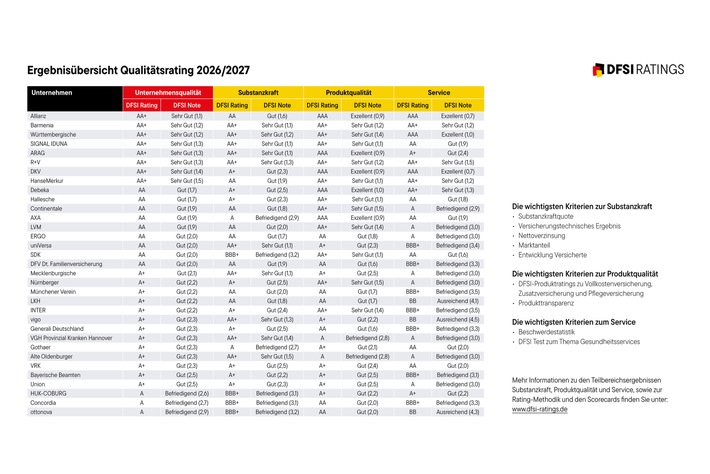
Die Private Krankenversicherung (PKV) steht angesichts steigender Beiträge und Gesundheitskosten erneut im Fokus. Gleichzeitig wächst die Zahl der Versicherten. Für potenzielle Neukunden und Wechselwillige stellt sich deshalb umso mehr die Frage, welche Anbieter langfristig finanziell solide aufgestellt sind und zugleich mit leistungsstarken Produkten und gutem Service überzeugen. Wie in den Vorjahren hat DFSI Ratings daher 33 marktrelevante private Krankenversicherer hinsichtlich Substanzkraft, Produktqualität und Service untersucht. Das wichtigste Ergebnis des aktuellen Qualitätsratings: Mit der Gesamtnote „Sehr Gut (1,1)“ belegt die Allianz erneut Platz eins. Dahinter folgen Barmenia und Württembergische mit jeweils „Sehr Gut (1,2)“.
In einem Interview mit dem „Spiegel“ forderte kürzlich der Chef der Techniker Krankenkasse (TK), Jens Baas: „Wir sollten die private Krankenversicherung (PKV) abschaffen, die gesetzliche aber auch.“ Der Chef der größten gesetzlichen Krankenversicherung plädiert damit für einen grundlegenden Umbau des Krankenversicherungssystems, der „das Beste aus zwei Welten“ verbinden soll. Ungeachtet dieser politischen Diskussion bleibt die PKV ein bedeutender Bestandteil des deutschen Krankenversicherungssystems.
Das zeigen auch die aktuellen Bestandszahlen. Ende 2025 waren rund 8,79 Millionen Menschen privat vollversichert, 49.700 Personen beziehungsweise 0,6 Prozent mehr als ein Jahr zuvor. Noch deutlich stärker wuchs die Zahl der Zusatzversicherungen: Sie stieg um rund 873.000 auf 32,2 Millionen Verträge, ein Plus von 2,8 Prozent. Besonders dynamisch entwickelte sich die betriebliche Krankenversicherung. Ende 2025 waren rund 2,72 Millionen Beschäftigte über einen vollständig vom Arbeitgeber finanzierten zusätzlichen Krankenversicherungsschutz abgesichert. Gegenüber dem Vorjahr entspricht das einem Zuwachs von 10,8 Prozent. Die Zahlen zeigen: Trotz der anhaltenden Diskussion über Beiträge und die künftige Struktur des Gesundheitssystems wächst die Bedeutung privater Krankenversicherung in mehreren Bereichen weiter.
„Allerdings ist Wachstum allein noch keine wirtschaftliche Stärke“, sagt Sebastian Ewy, Senior Analyst und Studienleiter des DFSI. „Höhere Beitragseinnahmen können unterschiedliche Ursachen haben: neue Kunden, einen veränderten Produktmix oder schlicht Beitragserhöhungen. Erst zusammen mit Leistungsausgaben, Kosten und Kapitalerträgen ergibt sich ein belastbares Bild davon, wie wirtschaftlich solide ein Anbieter tatsächlich aufgestellt ist.“
Gleichzeitig blicken viele Privatversicherte mit Sorge auf die Entwicklung ihrer Beiträge. Der PKV-Verband rechnet zum Jahreswechsel erneut mit deutlichen Anpassungen: Voraussichtlich rund die Hälfte der Privatversicherten erhält zum Januar 2027 eine Beitragserhöhung, im Durchschnitt um rund 13 Prozent.
Ein wesentlicher Grund dafür sind die weiter steigenden Kosten der medizinischen Versorgung. Das betrifft sämtliche Leistungsbereiche, von ambulanten Behandlungen über Krankenhausleistungen bis hin zu Arzneimitteln. Allein die Ausgaben der PKV für ambulante Arztbehandlungen stiegen 2025 um sechs Prozent auf mehr als neun Milliarden Euro. Für allgemeine Krankenhausleistungen zahlte die PKV fast 7,5 Milliarden Euro, knapp 7,5 Prozent mehr als im Vorjahr. Die Ausgaben für Arzneimittel erhöhten sich um fast acht Prozent.
„Neben den allgemeinen Kostensteigerungen wirkt auch der demografische Wandel: Die Versicherten werden im Durchschnitt älter und benötigen entsprechend mehr medizinische Leistungen. Gleichzeitig ermöglichen neue Arzneimittel und moderne Behandlungsmethoden immer bessere Therapien, treiben aber auch die Kosten nach oben“, erklärt DFSI-Versicherungsexperte Sebastian Ewy.
Auch die gesetzliche Krankenversicherung steht unter erheblichem Kostendruck. „Die steigenden Gesundheitsausgaben treffen beide Systeme. Auch in der GKV müssen sich insbesondere Gutverdiener zum Jahreswechsel auf höhere Beiträge einstellen“, erklärt Ewy. „Die aktuelle Entwicklung zeigt damit vor allem eines: Die Finanzierung der medizinischen Versorgung wird für gesetzliche wie private Krankenversicherer zunehmend anspruchsvoller.“
„Die PKV bleibt ein leistungsfähiger Bestandteil des deutschen Krankenversicherungssystems. Für Versicherte ist aber entscheidend, nicht allein auf den aktuellen Beitrag oder einzelne Tarifleistungen zu schauen“, sagt Ewy. „Gerade bei einer langfristigen Entscheidung wie der privaten Krankenversicherung spielt auch eine wichtige Rolle, wie solide und zukunftsfähig der Versicherer selbst aufgestellt ist.“
Um hier Hilfestellung zu geben, hat die DFSI Ratings GmbH, eine Ausgründung des Deutschen Finanz-Service Instituts (DFSI) in Köln, wie schon in den vergangenen Jahren Qualitätsratings zu den 33 marktrelevanten in Deutschland aktiven privaten Krankenversicherern erstellt. Diese zählen mehr als 90 Prozent aller PKV-Vollversicherten zu ihren Kunden. Für die Studie wurden bei jedem Versicherer drei Bereiche akribisch durchleuchtet: finanzielle Substanzkraft, Produktqualität sowie Service.
„Für Versicherungsvermittler, potenzielle Neukunden und wechselwillige Bestandskunden bietet unser bundesweit einzigartiges Qualitätsrating eine einfache Möglichkeit, trotz der komplexen Finanzstrukturen der privaten Krankenversicherer zu einem klaren Urteil darüber zu gelangen, wie gut einzelne Anbieter aufgestellt sind“, erklärt DFSI-Studienleiter Sebastian Ewy. „Wir bieten damit auf einfache Weise Orientierung und verbinden den Blick auf die finanzielle Substanz mit Produktqualität und Service.“
Die Folgen einer geringen finanziellen Substanz können dagegen ebenso gravierend sein wie die Auswirkungen eines leistungsschwachen Tarifs. „Daher sollte vor Abschluss unbedingt überprüft werden, ob der Versicherer auch in Jahrzehnten – also dann, wenn Versicherte im Alter höhere Gesundheitskosten haben – die eingegangenen Verpflichtungen höchstwahrscheinlich noch erfüllen kann“, rät Ewy. „Und das, ohne den Beitrag übermäßig erhöhen zu müssen.“
Einen aussagekräftigen Hinweis darauf, ob das nach heutigem Kenntnisstand möglich sein wird, liefert im DFSI-Qualitätsrating die Substanzkraft. Dafür wird aus Eigenkapital, Rückstellungen für Beitragsrückerstattungen (RfB), stillen Reserven/Lasten sowie Alterungsrückstellungen eine sogenannte Substanzkraftquote errechnet.
Daneben wird die Solvency-II-Quote als eigenständige Kennzahl bewertet, um die aufsichtsrechtliche Kapitalstärke der Unternehmen sowie einen eventuellen Konzernrückhalt besser abzubilden. „Sie ergänzt die Substanzkraftquote, da sie insbesondere bei Konzernunternehmen, die regelmäßig Eigenkapital an eine Muttergesellschaft abführen – wie etwa Allianz, AXA oder R+V – zusätzliche Informationen über die aufsichtsrechtliche Kapitalstärke liefert“, erläutert Ewy.
Zudem wird untersucht, wie rentabel Versicherer die Gelder ihrer Kunden anlegen. „Dafür betrachten wir die Nettoverzinsung der Kapitalanlagen“, erläutert Ewy, „da die Kapitalanlageerträge ein wichtiger Faktor für die langfristige finanzielle Stabilität eines Versicherers sind.“
Auch das versicherungstechnische Ergebnis – vereinfacht gesagt der Saldo aus Einnahmen und Ausgaben -, der Marktanteil und die Entwicklung der Versichertenanzahl werden im DFSI-Qualitätsrating berücksichtigt.
Übrigens: In einem letzten Schritt wurden die gemeldeten Solvency-II-Quoten rechnerisch um Übergangsmaßnahmen bereinigt. Lag die so bereinigte Solvency-II-Quote unter 100 Prozent, wurden von der ermittelten Substanzkraft 50 Punkte abgezogen. „Das ist durchaus gerechtfertigt. Denn ohne Berücksichtigung der Übergangsmaßnahmen liegt die Solvency-II-Quote dieser Anbieter unter 100 Prozent“, erläutert Ewy. „Jedoch stellen wir trotz der jahrelang äußerst herausfordernden Zinssituation fest, dass die Substanzkraft der von uns untersuchten privaten Krankenversicherer in der Regel solide ist.“
Und das komme letztlich auch den Produkten selbst zugute. Denn Substanzkraft und Produktqualität stehen in einer Wechselwirkung. So könne eine schlechte Produktgestaltung mittel- und langfristig die Finanzkraft des Versicherers belasten. Umgekehrt könne eine geringe Finanzkraft die Spielräume bei der Produktgestaltung einschränken.
Zur Ermittlung der Produktqualität hat DFSI Ratings auf Produkttests privater Vollkostentarife, privater Kranken-Zusatzpolicen sowie privater Pflegeversicherungen zurückgegriffen, die vom DFSI in den vergangenen zwölf Monaten selbst durchgeführt wurden. Die Produktstärke fließt dabei zu 70 Prozent in die Teilnote zur Produktqualität ein. Die Produkttransparenz – gemessen anhand der Bereitschaft der Versicherer an Produkttests des DFSI teilzunehmen – steuert die restlichen 30 Prozent bei.
Der Service ist der dritte Bereich der umfassenden Qualitätsbeurteilung. Ein guter Service ist sowohl für Vermittler als auch für Versicherte ein wichtiger Qualitätsfaktor. Als Datenbasis nutzte die DFSI Ratings GmbH hier die BaFin-Beschwerdestatistik, die 30 Prozent zum Teilergebnis Service beitrug, sowie DFSI-Tests zu Gesundheitsservices (70 Prozent), in denen rund 275 Leistungsmerkmale abgefragt und bewertet wurden, darunter Angebote zur Gesundheitsvorsorge, Unterstützungsleistungen im Krankheitsfall sowie Bonusprogramme.
In die Gesamtnote der aktuellen DFSI-Studie zur Qualität Privater Krankenversicherer fließen dann Substanzkraft und Produktqualität mit je 40 Prozent ein, der Bereich Service mit 20 Prozent.
Bei der Teilnote „Substanzkraft“ schnitt die Signal Iduna am besten ab. Dahinter rangieren Barmenia, ARAG, UniVersa und Mecklenburgische. Sie alle erhielten die Note „Sehr Gut (1,1)“. Im Bereich „Produktqualität“ kam dagegen die ARAG ganz nach vorne. Ebenso wie sie erhielten auch Allianz, AXA und DKV die Note „Exzellent (0,9)“. Und beim „Service“ errang die Allianz Platz eins – knapp vor der DKV. Beide Anbieter erhielten in diesem Teilbereich die Note „Exzellent (0,7)“.
Beim Gesamtergebnis sicherte sich – wie schon in den Vorjahren – die Allianz mit der Note „Sehr Gut (1,1)“ Platz eins. Knapp dahinter folgen Barmenia und Württembergische, sie erreichten jeweils die Note „Sehr Gut (1,2)“. Weitere fünf Versicherer schnitten ebenfalls „Sehr Gut“ ab – jedoch in den Abstufungen 1,3 bis 1,5. Auf die Gesamtnote „Gut“ kamen insgesamt 22 PKV-Anbieter. Drei Anbieter kamen über „Befriedigend“ nicht hinaus.
Mehr Informationen zu den Ergebnissen der Studie finden Sie unter www.dfsi-ratings.de
DFSI Ratings ist eine Marke des Deutschen Finanz-Service Instituts GmbH (DFSI). Das DFSI ist ein unabhängiges Analyse- und Ratinginstitut, das marktrelevante Informationen zu Versicherern, Banken, Finanzdienstleistern und gesetzlichen Krankenkassen sammelt, strukturiert und bewertet. Ziel ist es, komplexe Informationen so aufzubereiten, dass Unterschiede bei Qualität, Leistung und Leistungsfähigkeit transparent und nachvollziehbar werden.
Bei Versicherungs- und Finanzprodukten bündelt das DFSI insbesondere die Informationen, die für Privatkunden bei ihrer Entscheidung relevant sind, und bereitet diese in Produktratings, Leistungstests und Marktvergleichen auf. In die Bewertungen fließen je nach Untersuchung unter anderem Daten aus Allgemeinen Versicherungsbedingungen (AVB), Allgemeinen Geschäftsbedingungen (AGB), Leistungs- und Servicedaten der Anbieter sowie Preis- und Prämiendaten ein.
Seit 2008 führt das DFSI branchenweite Leistungstests zu Versicherungs- und Finanzprodukten durch. Seit 2011 veröffentlicht DFSI Ratings zudem Qualitätsratings zur Unternehmensqualität von Versicherern und gesetzlichen Krankenkassen. Dabei werden finanzielle Stabilität, Leistungsfähigkeit und Kundenorientierung aus Sicht von Privatkunden bewertet. Bonitätsratings für Investoren oder Anleger erstellt DFSI Ratings nicht.
Mit mehr als 120 veröffentlichten Qualitätsratings erreicht DFSI Ratings die höchste Abdeckung veröffentlichter Qualitätsratings im deutschen Markt. Die Ratings und Studien schaffen damit eine breite Vergleichsbasis und geben Verbrauchern, Vermittlern und Marktteilnehmern Orientierung in Märkten, deren Produkte und Unternehmenskennzahlen häufig nur schwer unmittelbar miteinander vergleichbar sind.
Pressekontakt:
Sebastian Ewy
Leiter Produkt- und Unternehmensratings PKV/LV
E-Mail: s.ewy@dfsi-institut.de
Tel.: +49 (0)221 6777 4569-1
Verantwortlich für den Inhalt:
DFSI Deutsches Finanz-Service Institut GmbH
Heinrich-Brüning-Str. 2a
D-50969 Köln
Thomas Lemke
Geschäftsführer
Tel.: +49 (0)221 6777 4569-0
Fax: +49 (0)221 423 468 38
http://www.dfsi-institut.de
Original-Content von: DFSI Ratings GmbH, übermittelt durch news aktuell
Quelle: (ots) / DFSI Ratings GmbH | Original-Story im Presseportal lesen

